耐克在中国市场的日子,是真的越来越不好过了。
之前如日中天的时候在新疆棉事件上作死,结果几年过去,现在中国人真的不再为那个钩子买账了。
最新公布的2027财年第一季度,也就是截至今年8月底的三个月,耐克大中华区营收同比下滑22%,剔除汇率影响跌了26%,这已经是它连续第九个季度下滑。
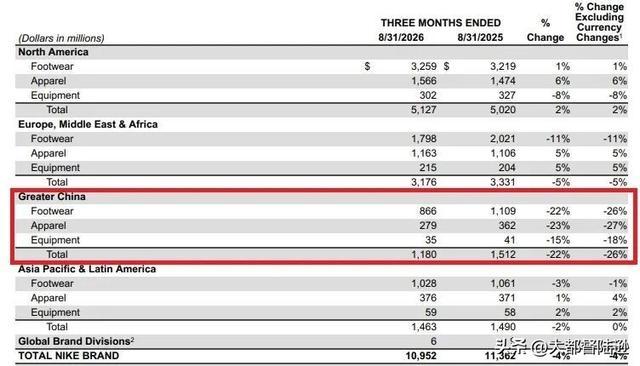
这是什么概念呢?2021财年巅峰时,耐克在大中华区一年能卖82.9亿美元,到2026财年只剩58.47亿,五年时间蒸发了24亿多美元。
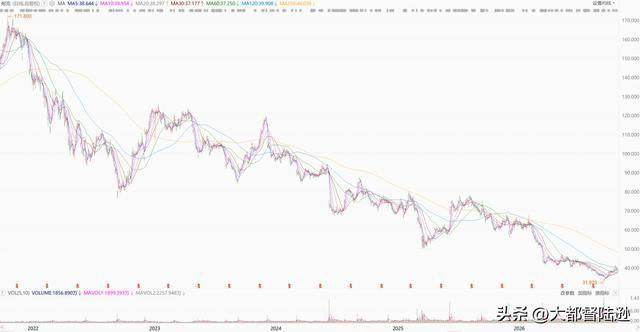
耐克市值从2021年2640亿美元的巅峰跌到现在的500亿出头,2100多亿美元灰飞烟灭。
问题是,中国消费者真的不买运动鞋了吗?也不是,2025年国内运动鞋服行业还同比增长了7.38%,别人还能增长。
那为什么一个曾经让年轻人心甘情愿花高价抢购的品牌,如今却不香了?
为何年轻人不再买单了?
耐克以前为什么能在中国卖得这么贵?其实除了产品本身,还有很大一部分钱是为了这个牌子。
不知道还有没有人记得,七八年前抢一双AJ是个什么场面。
当时热衷抢鞋的年轻人自嘲为鞋狗,热门配色发售前一晚,门店门口小板凳排成一排,通宵蹲守是基本操作。
线上SNKRS抽签几百万人抢几千双,真要买鞋的和黄牛混在一起,中签率比摇车牌还低。
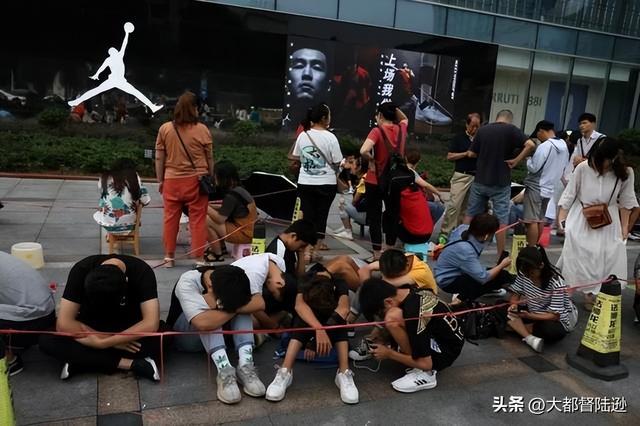
抢到还真就是赚到,一双发售价一千出头的AJ1,转手挂到平台上翻两三倍是常态,倒钩这种狠货能炒到上万,黄牛靠这个月入十万的传说满天飞。
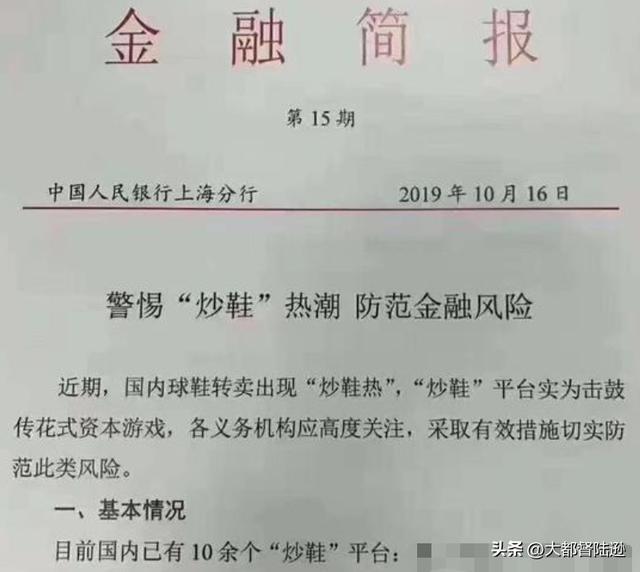
那两年炒鞋热到什么程度呢?连监管部门都专门发文提示过炒鞋平台的风险,生怕年轻人借钱炒鞋,把球鞋玩成了杠杆。
现在呢?打开奥莱和电商,一双耐克随便就打折打到三四百,当年加价三千才抢得到的鞋,如今也已经回归平静。
问题来了,这才过去几年,怎么就从一鞋难求,变成了一客难求?
一手好牌,打得稀烂
先说产品,这几年你去逛耐克店,会发现货架上站着的还是那几张老面孔。
网上有个非常损的吐槽,说耐克的设计师大概是全行业最轻松的岗位,一年换五十个配色,颜色用完了再换个材质,就算完成了KPI。
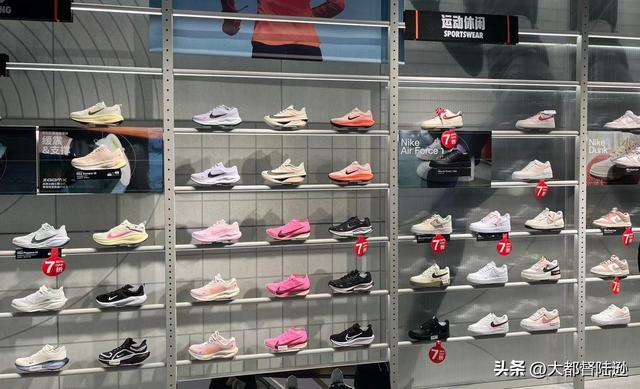
吐槽归吐槽,背后是实打实的创新断档。
这几年运动市场最大的风口在户外和跑步,始祖鸟、萨洛蒙、昂跑、HOKA一个接一个起量,始祖鸟母公司亚玛芬在大中华区的营收增速一度冲到47%。
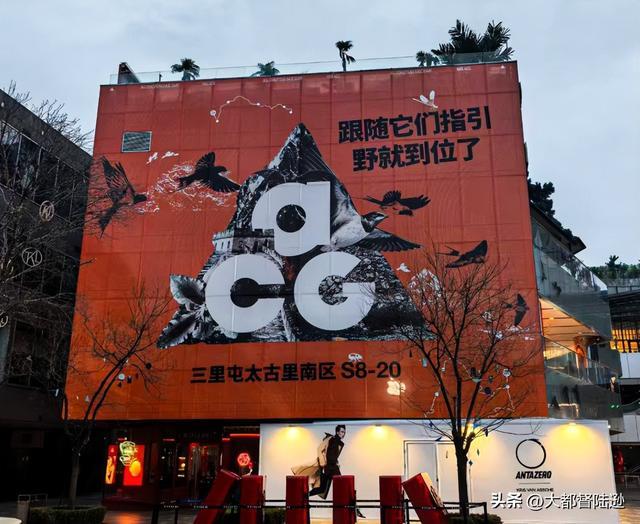
很多人不知道,耐克自己的户外线ACG早在1991年就成立了,可它一直把这牌子塞在门店角落里吃灰,等到2026年才想起来在北京开全球首店,黄花菜都凉了好几轮。
再说渠道,这步棋更是反复横跳。
前几年耐克迷上直营,砍批发伙伴搞DTC,这个想法听起来没问题,直营可以掌握消费者数据,也能提高利润空间。
但运动鞋服这个行业,渠道覆盖非常重要。
结果销售没做起来,售后成本倒是先上去了,只好回头再去哄经销商。
哄了没两年,今年7月又突然通知最大的经销商滔搏,2027年1月起线上平台销售全面终止,滔搏当天股价暴跌23%。
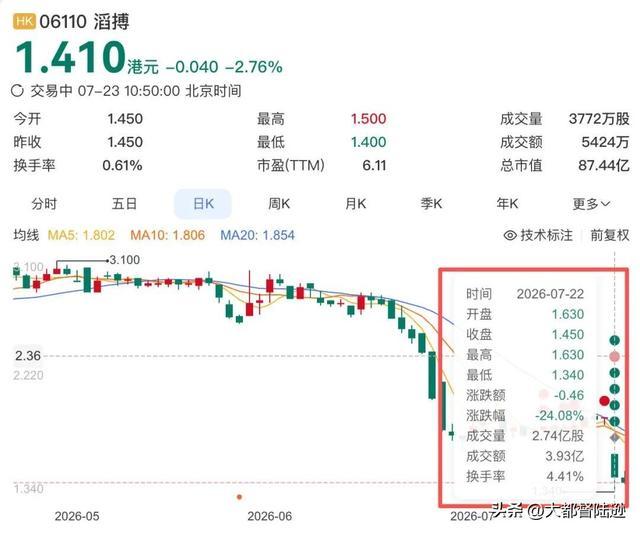
一套组合拳下来,经销商挨了打,耐克自己也没落着好。
渠道上这么来回折腾,换你是经销商,你心里慌不慌?
库存和折扣更是拧成了死结,线上渠道开始依赖促销,不降价卖不动,一降价品牌就掉价。
去年双11销售额直接同比跌了35%,越打折越没人珍惜,越没人珍惜越要打折。
品牌溢价越来越难卖
耐克原地打转的这几年,国产品牌可没闲着。
过去一双耐克鞋卖800元,国产品牌卖400元,消费者可能会觉得贵有贵的道理。
但现在国产品牌的产品性能、设计和做工都有了明显进步,同样的预算,消费者完全可以买到不错的国产产品,这时候再让人们多花几百元买耐克,理由就没以前那么充分了。
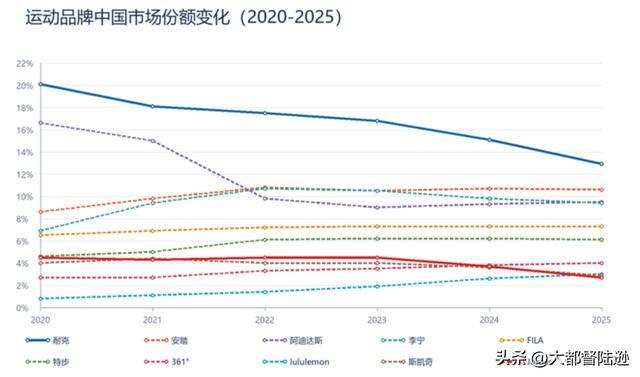
更何况,现在年轻人的心态也变了。
二十年前的年轻人确实需要一双耐克来证明自己,那时候脚上踩个钩子走在大街上,就是身份标签,跟当年iPod的白耳机是一个意思。
现在的年轻人不这么想了,他们先看配置和质价比,有电商平台统计过,95后买运动品牌,八成以上选了国产。
当年新疆棉事件是个情绪导火索,可情绪总会退潮,真正要命的是潮水退完之后,耐克始终没拿出一个让人重新回来的理由。
耐克当然还拥有很强的全球品牌影响力,但想重新回到过去那种随便推出一双鞋就有大批消费者追着买的日子,恐怕没那么容易了。
说到底,中国市场从来不缺消费者,缺的是让消费者愿意掏钱的产品,以前耐克可以靠一个logo卖出高溢价,现在它也得重新证明自己值这个价了。
倍享策略提示:文章来自网络,不代表本站观点。